


インフレは“現実”として進行している。
銀行口座の数字は変わらないのに、買えるものは減少傾向。
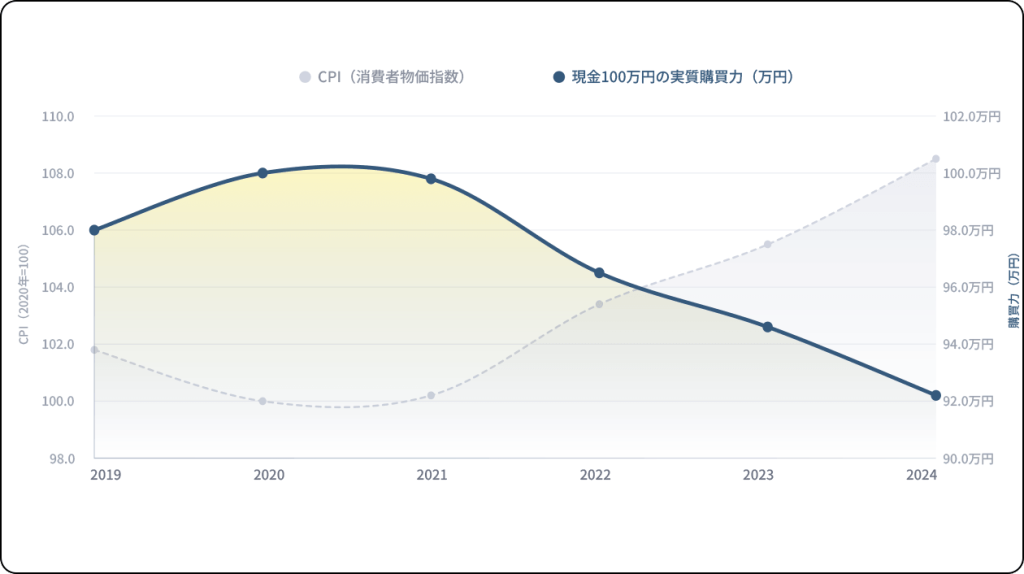
総務省「消費者物価指数」によれば、物価(CPI)は5年間で8.5%上昇。
その裏側で、2020年に100万円だった預金の実質的な購買力は、2024年には約92.2万円分にまで目減りしています。
現金を持っているだけでは、実質的に資産価値が減り続けているのが今の時代です。
※購買力は「100万円 ÷ (CPI/100)」で算出。2020年基準(CPI=100)で計算しています。
※物価上昇により、同じ金額で購入できる商品・サービスの量が減少することを示しています。
出典:総務省統計局「消費者物価指数 年報(2024年)」
データで見る、収益型マンション
─ 実は「同世代」の多くの方が、すでに始めています。
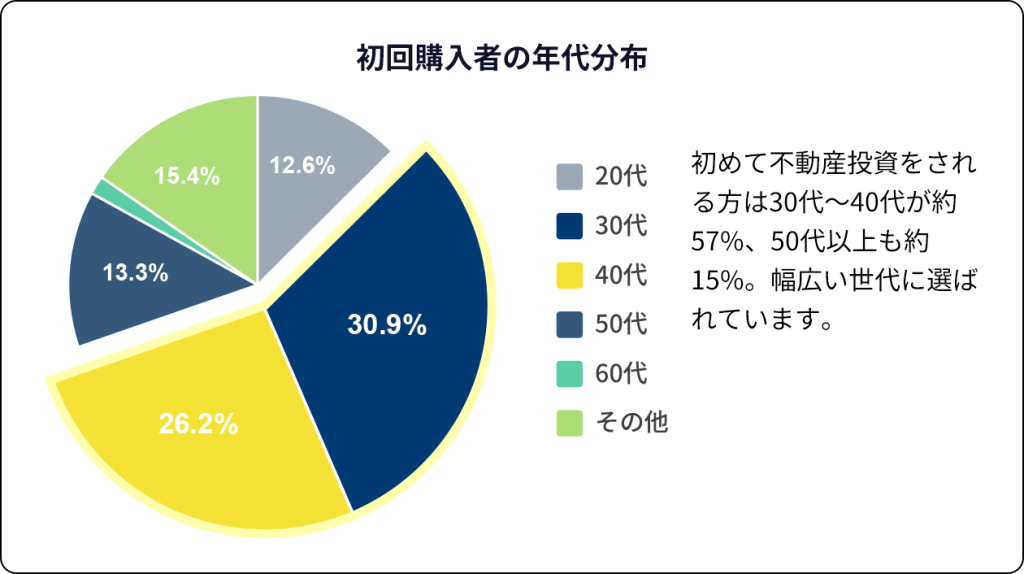
特別な人や、年配の方が始めるものと思われがちな収益型マンション。
しかし実際には、将来への備えや長期的なライフプランを見据え、早い段階から一歩を踏み出す「現役世代」の方が増えています。
※プレサンス調べ(2025年12月)
※円グラフの各割合の%値は四捨五入処理を行っているため、合計が正確に100%とならない場合がございます。
「本業と両立しながら、将来の暮らしにゆとりを持たせたい」
個別相談をきっかけにこれからの資産形成について考えてみませんか?
QUESTION
いま、なぜ不動産投資なのか?
「将来の資産形成に向けた、不動産投資の期待利回り」
大切な資産をどのように運用するかで、将来の資産形成は大きく変わります。 不動産投資における期待利回りは、東京で3.6%、大阪で 4.2%となっています※。
また、実物資産である不動産を活用したマンション経営は、物価上昇時のインフレ対策としても適した選択肢のひとつです。
主な都市の期待利回りと特徴
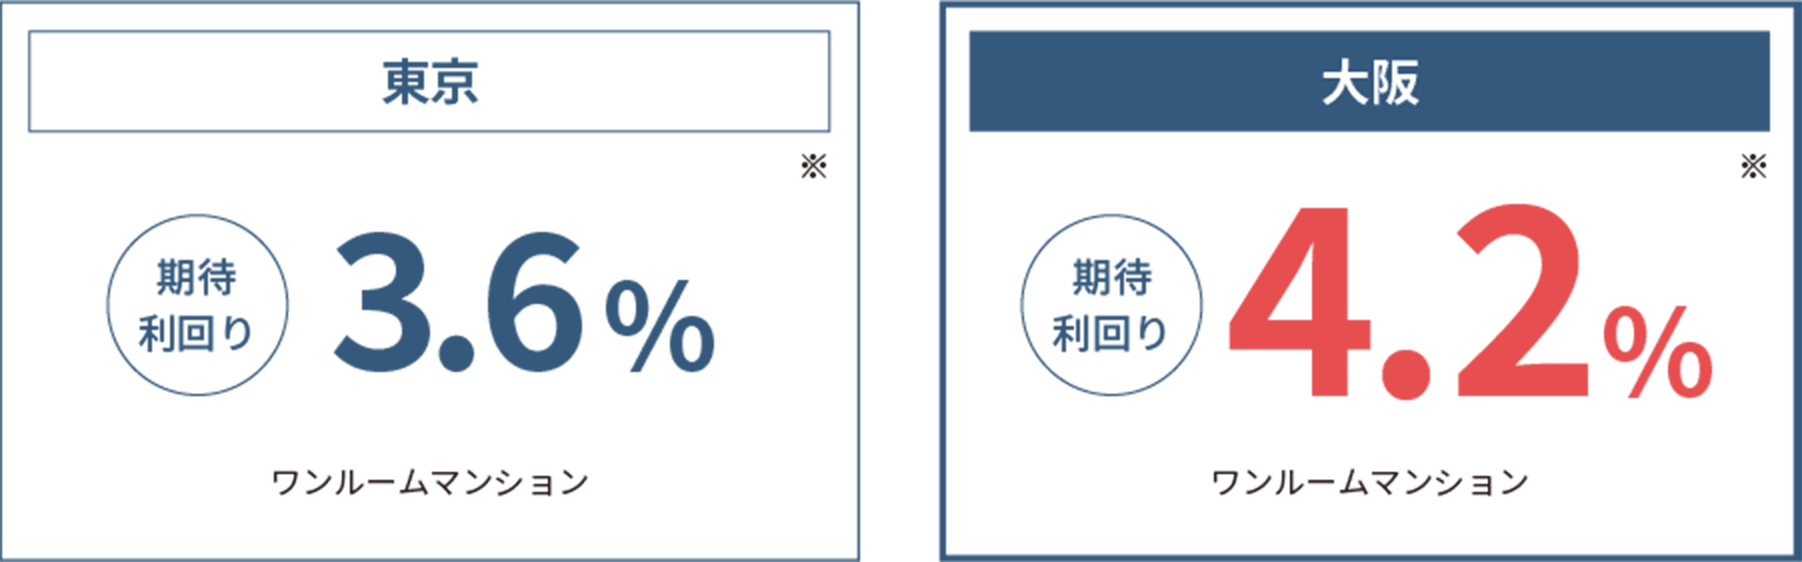
※ 出典元:「日本不動産研究所 第54回 不動産投資家調査(2026年4月現在)」
ANSWER
ANSWER.01
これからの暮らしを考える不動産投資
受給開始年齢の引き上げや、受給額減少の可能性など不安の多い公的年金。将来の不安に備えるための選択肢として不動産投資があります。現役時代は、マンションのローン支払いなどと家賃収入を相殺。合わせて「ローンの完済時期」と「退職時期」をほぼ同じ年齢に設定することで、退職後に家賃収入を生活費の一部となることが期待できます。※1
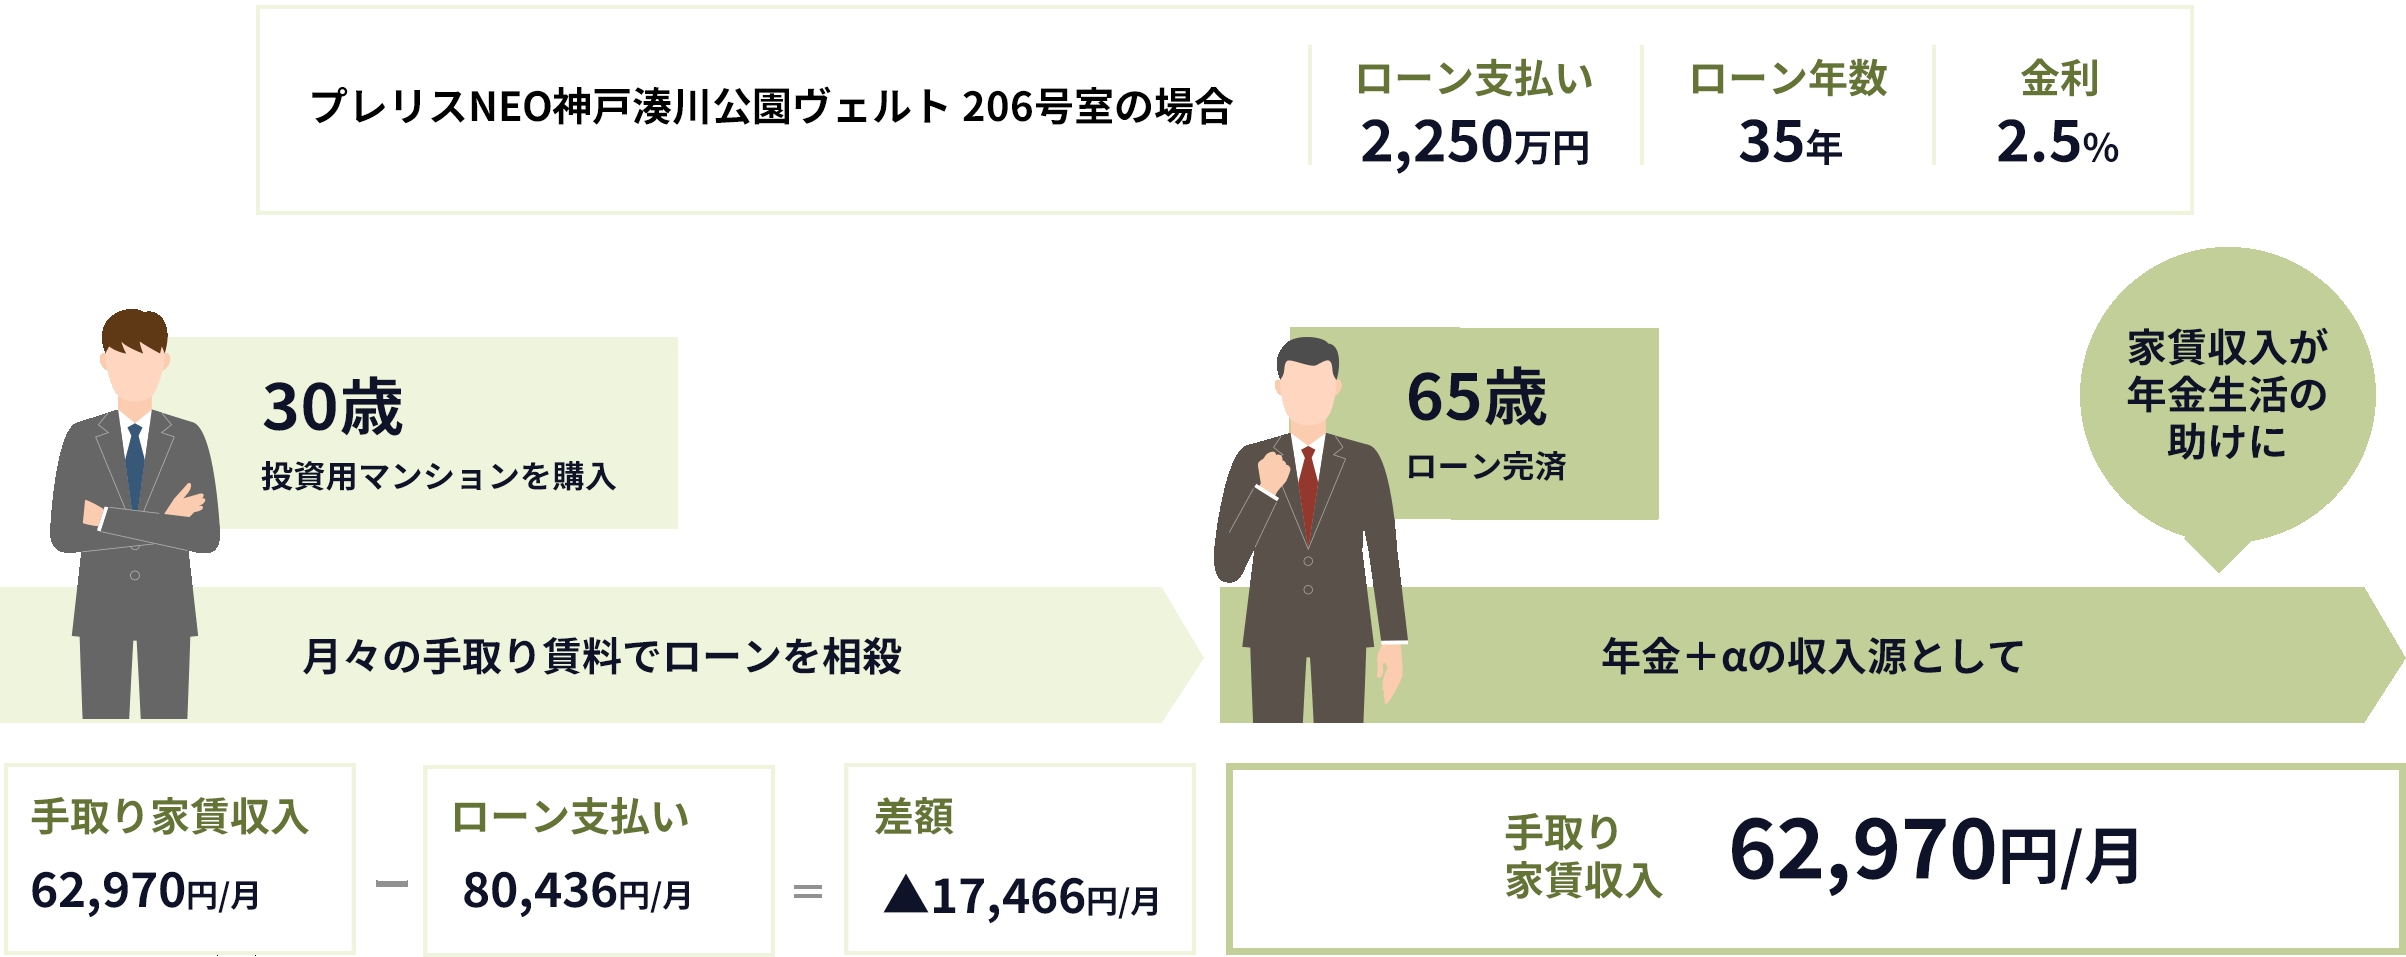
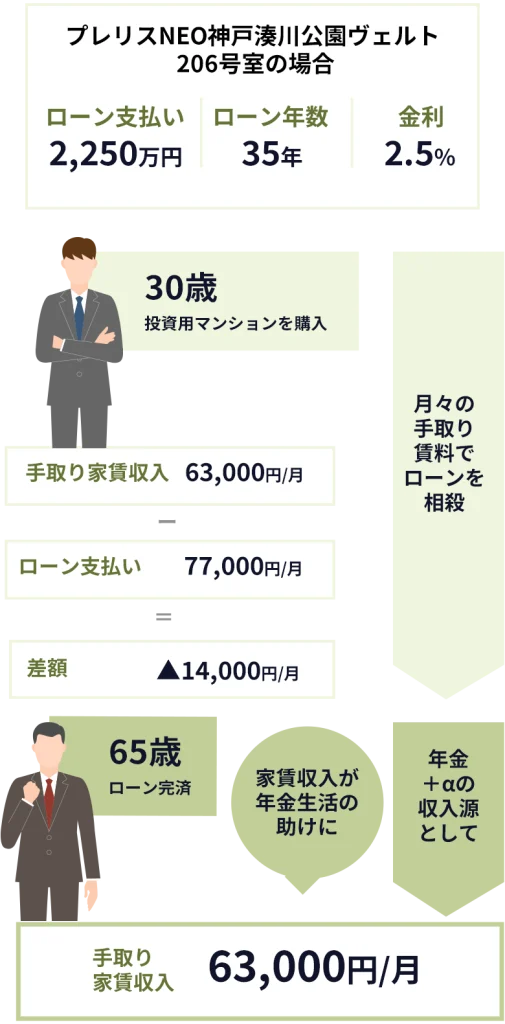
実質負担を抑えた運用を目指せます。
不動産投資では、アパートやマンションなどの賃貸物件を所有し、家賃収入※1を得ながら資産形成を進めていきます。
入居者募集やトラブル対応などの業務は、プレサンスグループや管理委託がある場合は管理会社が担当するため、手間を抑えて運用することもできます。物件によっては、月々の返済額と家賃収入を相殺すると「実質負担は数千円※4」も可能です。そして、ローンを完済すれば家賃※1は収入に。つまり、手間を減らし、数千円の実質負担で資産形成できるのが不動産投資なのです。
不動産投資の主な流れ
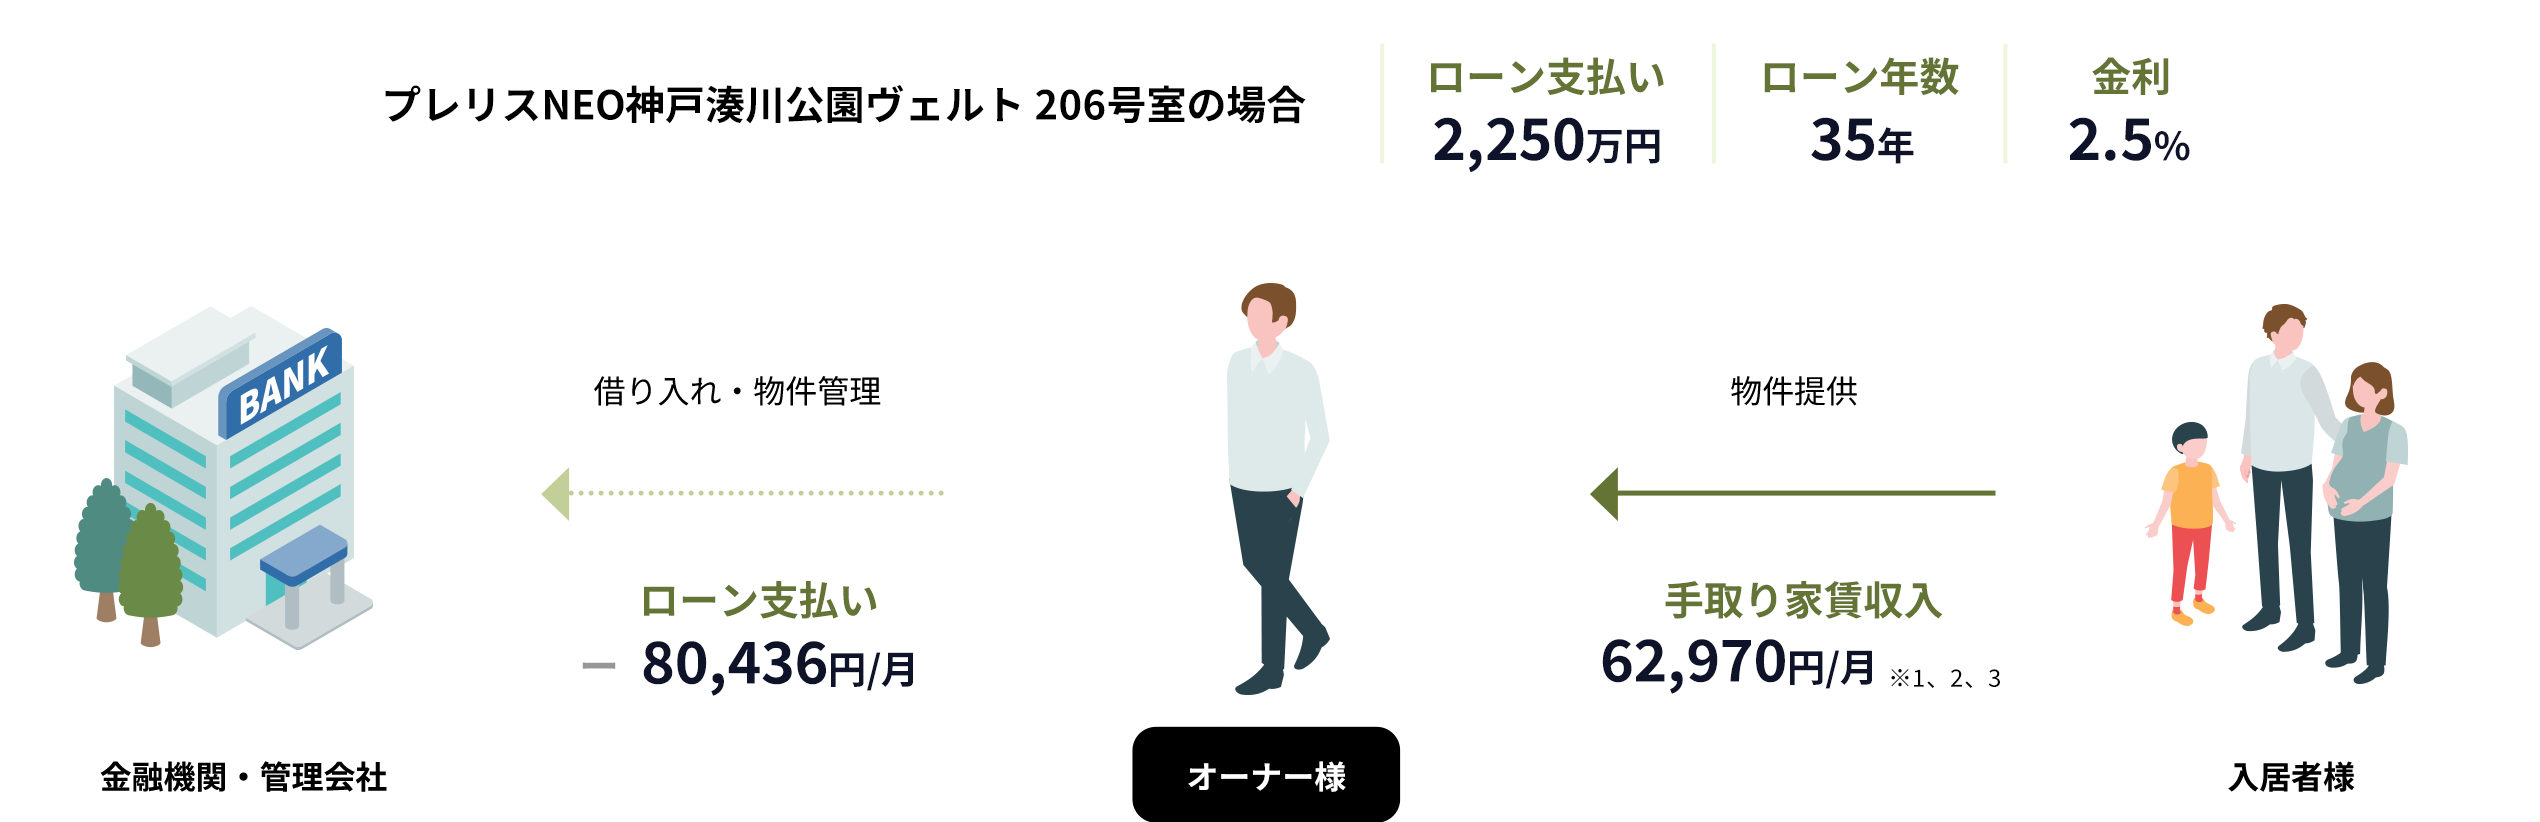
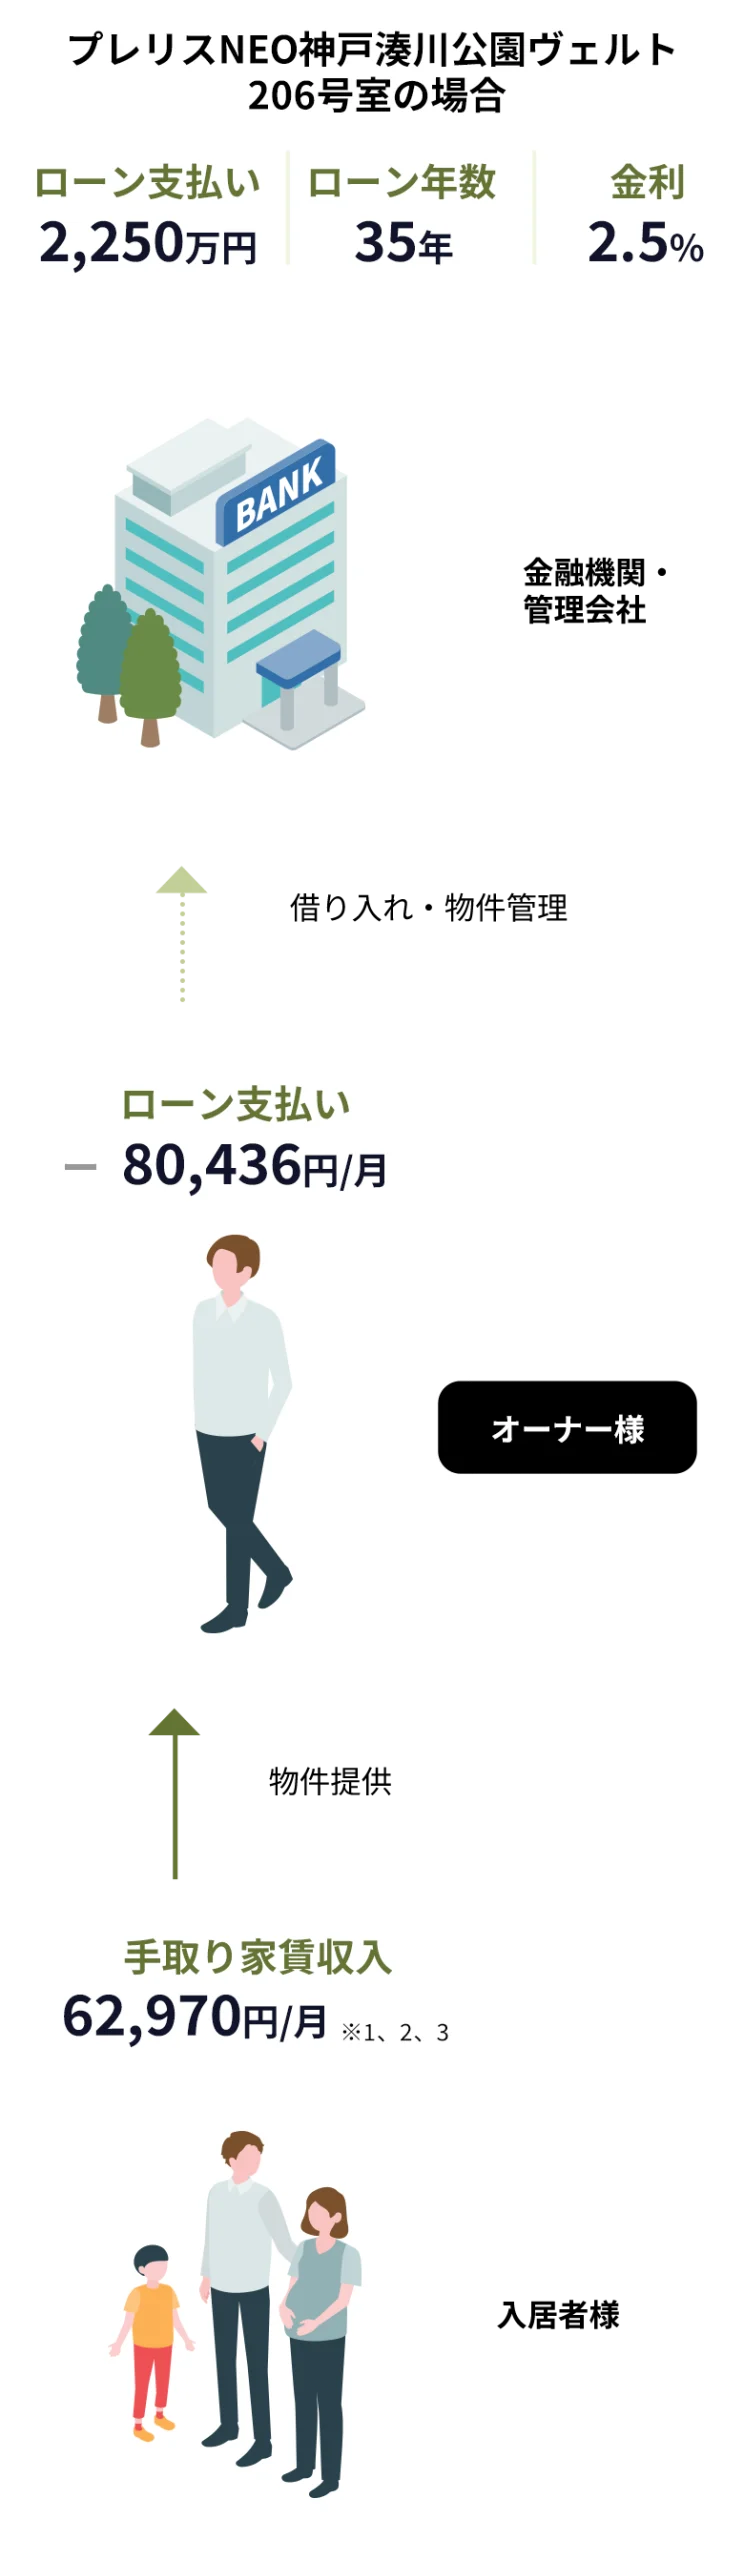
月々の負担で、完済すれば手取り家賃は収入に※1,※3,※4
※1.入居しており家賃が支払われていることが前提で、家賃収入は募集時期・家賃相場の変動に伴い増減する可能性があります。
※2.実際の収支を保証するものではありません。
※3.手取り家賃収入とは、入居者が支払う家賃から管理費、修繕積立金、集金代行手数料を差し引いたものになります。
※4.実質負担とは、手取り賃料がローン返済額を上回る場合と定義しており、管理費、修繕積立金等を考慮したものではありません。(条件による)
※不動産収支の流れをイメージする為の仮想収支としており、実際の収支は、物件価格、金融機関審査条件により異なります。
※不動産投資には空室や修繕費などのリスクが伴います。
ANSWER.02
もう一つの収入源に不動産投資
マンション賃料収入※で目指す、
ゆとりあるセカンドライフ。
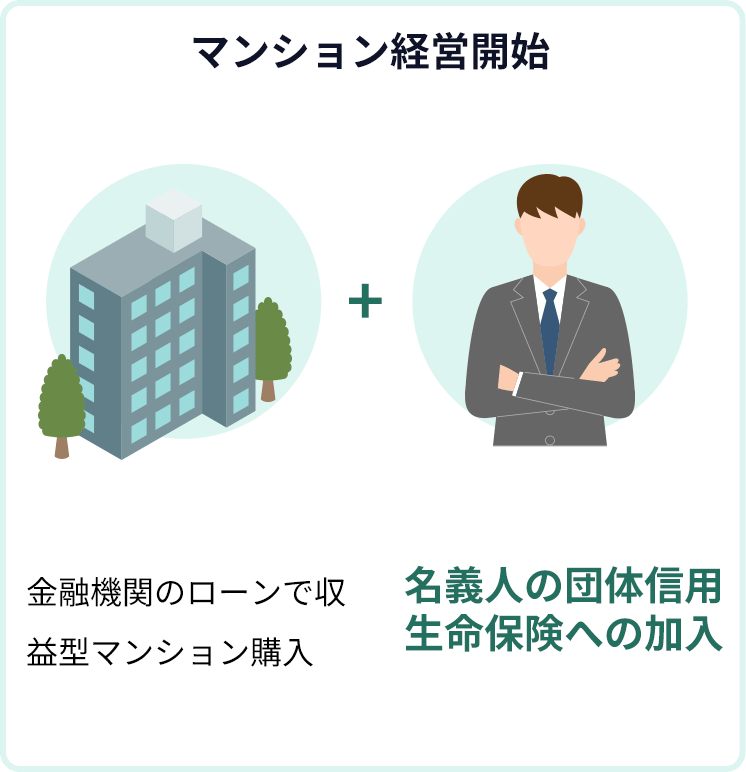
ローンで購入する
当社の提携ローンを活用することにより、自己資金(頭金)でマンション経営が始められます。
毎月、賃料収入※を得ながらローンを支払う
賃料収入からローンを差し引きすると、賃料収入がローン返済額を上回る、もしくはわずかな持ち出し額で済むケースもあります。
ローンを支払い終える
ローンを完済すれば、賃料収入が月々の収入となります。
現金で購入する
退職金や定期預金・生命保険の解約金などを活用して、現金で購入される方が増えています。
毎月の賃料収入※が老後の生活にプラス
※家賃収入は入居者が居り、かつ家賃が支払われている場合に限ります。
ANSWER.03
もしもの時の団体信用生命保険で万が一のことがあっても安心です
ローンの名義人が
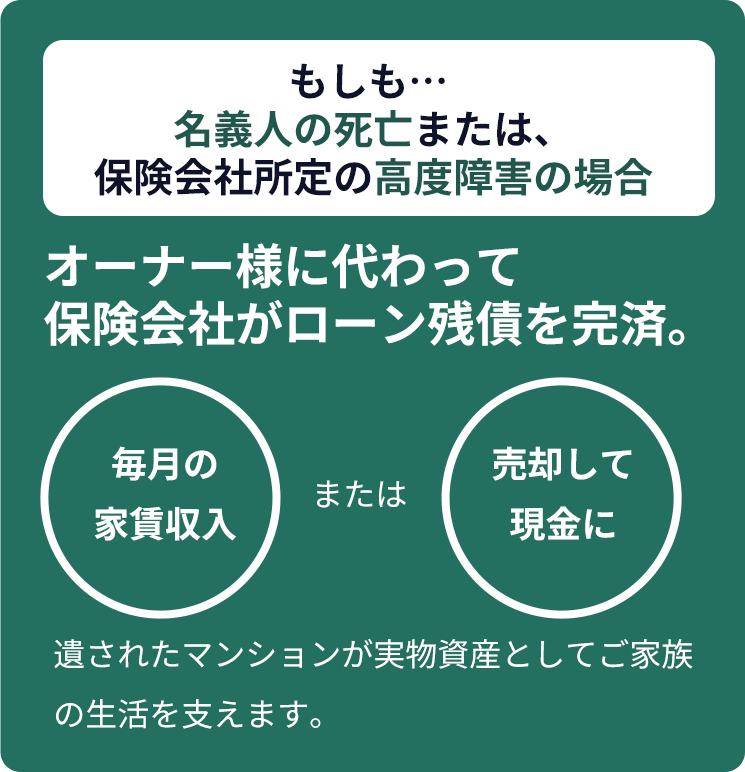
亡くなったら残債0円。
ローンを利用してマンションを購入する際、団体信用生命保険という生命保険に加入します。
ご自身に万が一のことがあった時、不動産投資のローンが家族の負担になるのでは?と心配される方もいるでしょう。団信のご契約者が亡くなった場合は、ローンを組むときに加入した「団体信用生命保険」が残りのすべての返済額を支払ってくれます。ご家族にはローン負担なしのマンションが遺されます。一般的な生命保険は毎月の保険料支払いがあります。これに対し、マンション経営の団体信用生命保険は毎月の負担がローン支払いに含まれます。また、がん団信、生活習慣病団信など各社様々なラインナップが増えています。
※オプションにより内容は異なります。
※融資の利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等の融資条件は、金融機関、物件、申込者の資産状況等により異なります。
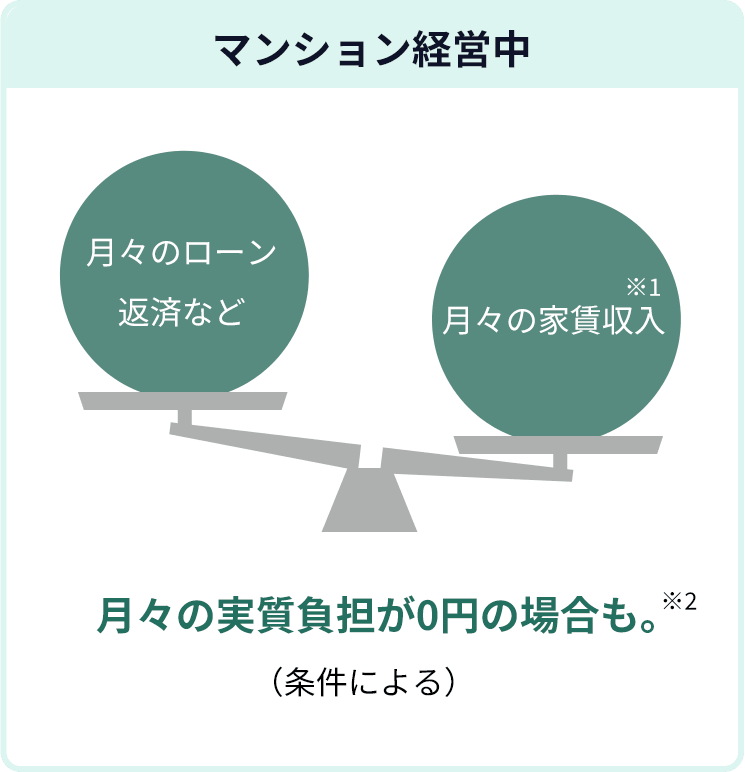
※1.入居しており家賃が支払われていることが前提です。月々の実質負担は、物件により異なります。
※2.実質負担とは、手取り賃料がローン返済額を上回る場合と定義しています。
ANSWER.04
相続・贈与にも不動産投資
という選択肢
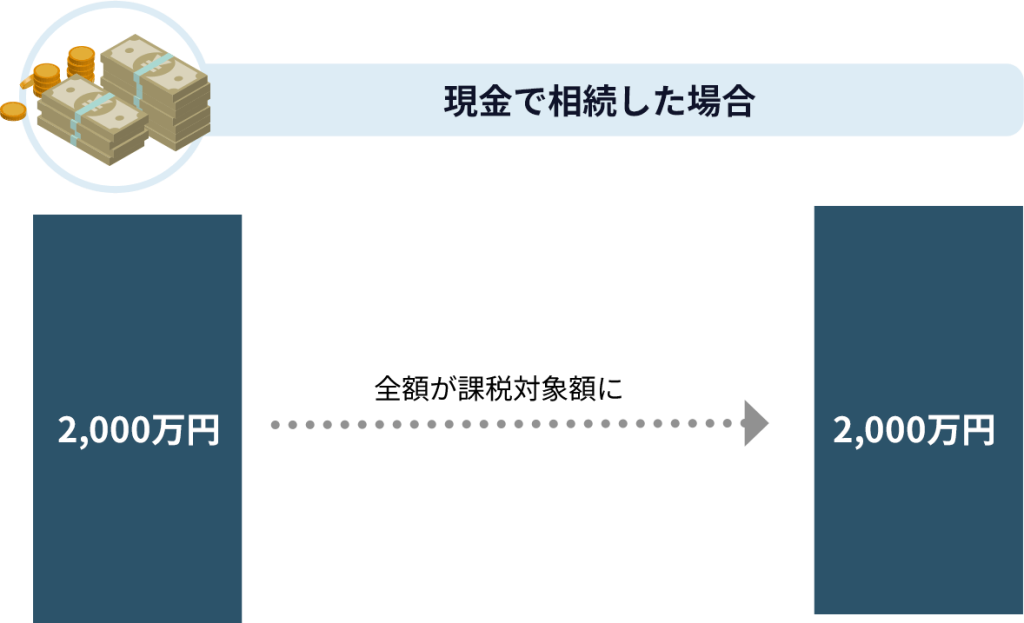
現金をマンション購入費に回すと、評価額が下がり相続税対策になります。
不動産投資には「相続税の対策」というメリットがあります。現金や預金の場合、全額が相続税の課税対象になります(基礎控除を除く)。しかし、マンションを購入し、さらにこのマンションを賃貸物件に利用すると相続税の課税対象は圧縮されるケースがあります。
マンションで相続した場合と、現金で相続した場合の相続税の比較したシミュレーションの一例
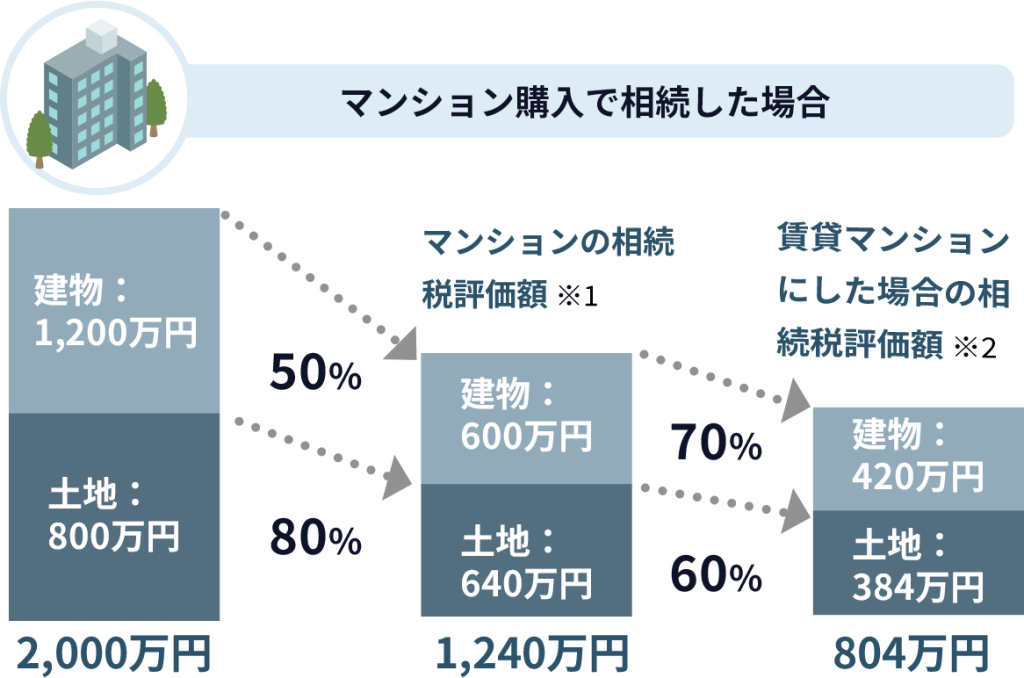
※1. マンションの相続税評価額は、実際の取引金額よりも相対的に低くなる傾向があります。
※2. マンションを賃貸している場合、借家権割合等が考慮され、さらに低い評価額となる場合があります。
※上記はシミュレーションの一例です。実際の相続税・贈与税の減額を保証するものではありません。