不動産投資には家賃収入による資産形成など、魅力的な特徴がある一方で、空室や金利上昇といったリスクもあわせ持ちます。両面を正しく理解しないまま始めると、思わぬ負担を抱えかねません。
当記事では、不動産投資のメリット・デメリットを初心者向けに分かりやすく解説します。新築・中古・一棟・戸建てなど物件種類別の特徴や、成功に近づけるためのポイントもあわせて紹介します。
1. 不動産投資とは?
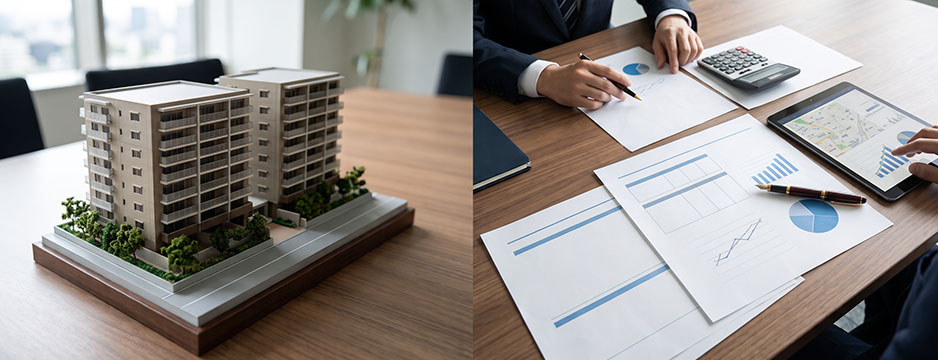
不動産投資とは、マンションやアパートなどの不動産を購入し、家賃収入や売却益によって収益を目指す資産運用の1つです。
利益の得方は、大きく2種類に分かれます。1つは入居者から毎月の家賃を受け取る「インカムゲイン」、もう1つは購入した不動産を売却して得る「キャピタルゲイン」です。不動産投資では、毎月の家賃を積み重ねるインカムゲインが中心になりやすく、長期で運用しながら資産形成を進めていく点が大きな特徴です。
対象となる物件には区分マンションや一棟アパート・マンション、戸建てなどがあり、選ぶ物件の種類によって必要な資金や運用の進め方は変わります。株式や投資信託のように日々の値動きを追う必要は少なく、長期的な視点で資産形成を検討したい会社員や公務員からも、選択肢の1つとして注目される投資方法です。
ただし家賃収入や資産価値は市場環境や物件の条件によって変動し、将来にわたり確実に保証されるものではない点には注意が必要です。
※家賃収入は入居かつ家賃が支払われていることが前提で、将来にわたり確実に保証されるものではありません。
※不動産は市場環境や金利動向により価格が変動する場合があります。
※投資にはリスクも伴います。実際のご判断はご自身の資産状況やライフプランに応じて慎重にご検討ください。
※公務員による不動産投資には、人事院規則等に基づく事業規模・管理形態の制限(副業規定)や、個人の属性・物件評価に基づく融資条件、将来の金利・市場変動リスクなどの各種条件があります。
2. 不動産投資のメリット
不動産投資には、投資の仕方によっては自己資金(頭金)を抑えて始められる点や、本業以外の収入源として運用できる点など、さまざまな特徴があります。ここでは、資金計画・資産形成・税負担・保険といった観点から、不動産投資のメリットを9つに分けて解説します。
※本ページで紹介している内容は、あくまで不動産投資に関する一例・考え方のご紹介です。すべての方に該当するとは限りません
※記載の内容は一般的な不動産投資に見られる傾向や特徴をもとにしたものであり、特定の物件や投資成果を保証するものではありません。
※また将来の運用成果を保証するものではございません。
2-1. 自己資金(頭金)を抑えて始められる
不動産投資は、物件価格の全額を用意しなくても始められる場合があります。不動産投資では金融機関の不動産投資ローンを利用し、頭金と諸費用のみを用意して残りの購入資金は借入でまかなう方法が一般的です。株式や投資信託のように投資額の全額をあらかじめ用意する必要がなく、手元の資金をある程度減らさずに始められます。
必要な頭金の額は物件価格や金融機関の条件によって変わるため、複数の金融機関を比較しながら資金計画を立てることが大切です。
2-2. レバレッジ効果を生かした投資ができる
レバレッジ効果とは、金融機関の融資を活用することで、自己資金(頭金)だけでは購入が難しい規模の物件にも投資できる仕組みを指します。頭金だけで物件を購入する場合と比べ、投資できる範囲が広がる点が特徴です。
一方で、借入額が増えるほど毎月の返済負担も大きくなります。融資を活用する際は、家賃収入が想定を下回った場合でも返済を続けられるよう、無理のない資金計画を立てましょう。
※融資の利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等の融資条件は、金融機関、物件、申込者の資産状況等により異なります。
2-3. 本業以外の収入源として活用できる
不動産投資は、給与などの本業とは別の収入源として運用できる点が特徴です。入居者から受け取る家賃が主な収入となり、会社員や公務員を中心に、働きながら取り組める資産運用の1つとして知られています。
物件の管理を賃貸管理会社に委託すれば、入居者対応や建物管理の手間を抑えられるのもメリットの1つで、本業に加えて別の収入の柱を持ちたい方にとっては、有力な選択肢の1つとなります。ただし、家賃収入は空室の発生や家賃の変動によって増減するため、一定の収入が続くとは限らない点に注意が必要です。
「自分ならどうなる?」をコンサルタントがその場で可視化します。
プレサンスの過去の実績データに基づき、
あなたの年収・年齢に合わせた収支シミュレーションを作成いたします。
※家賃収入は、入居かつ家賃が支払われていることが前提で、賃貸状況や物件の条件により変動または得られない場合があり、将来にわたり保証されるものではありません。
2-4. 長期的な資産形成の選択肢として活用できる
不動産投資は、時間をかけて資産を築いていく長期的な資産形成の選択肢の1つです。購入した物件は毎月の家賃収入を期待できる資産であると同時に、将来的に売却して現金に換えることもできます。短期間で大きな成果を狙う投資とは性質が異なり、数年から数十年という長い期間で計画を立てる点が特徴です。
腰を据えて不動産投資へ取り組むことで、老後の収入源や将来に向けた備えとして活用できる場合があります。ただし、将来の家賃収入や資産価値は市場環境などによって変わるため、長期的な視点での計画づくりが欠かせません。
※家賃収入は、入居かつ家賃が支払われていることが前提で、賃貸状況や物件の条件により変動または得られない場合があり、将来にわたり保証されるものではありません。
2-5. 元金返済を通じて貯蓄につながる
不動産投資では、家賃収入を返済に充てながら借入金の残高を減らしていくことで、結果として資産の積み上げにつながる場合があります。元金部分の返済が進むほど、物件に残る借入残高は少しずつ減っていき、ローンを完済すれば借入のない物件が資産として手元に残ります。
家賃収入を返済の原資としながら資産を形成していく流れは、預金で少しずつ積み立てる貯蓄とは異なります。ただし、空室などで家賃収入が減れば返済の原資も不足するため、余裕を持った資金計画が欠かせません。
※融資の利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等の融資条件は、金融機関、物件、申込者の資産状況等により異なります。
2-6. 団体信用生命保険を活用できる場合がある
不動産投資ローンを組む際には、団体信用生命保険(以下、団信という)に加入できる場合があり、生命保険に近い備えとして活用できる点が特徴です。
団信は、返済期間中に契約者が死亡したり所定の高度障害状態になったりしたとき、保険金でローンの残高が弁済される制度です。契約者に万一のことがあっても、残された家族には借入のない物件が残り、入居者がいる場合は家賃収入を得ることもできます。オプションとしてがんなどの3大疾病に備える保障を付けられるプランもあり、備えの幅を選べる点もメリットです。既存の生命保険を見直す際の選択肢の1つです。
(出典:住宅金融支援機構「機構団体信用生命保険特約制度」)
(出典:住宅金融支援機構「機構団信・3大疾病付機構団信は、どのような保障内容ですか。」)
2-7. 所得税・住民税の負担軽減につながる場合がある
不動産投資では、条件によって所得税や住民税の負担軽減につながる場合があります。その中心となる仕組みが減価償却です。建物などの取得費用は、法律で定められた期間にわたって分割し、経費として計上できます。減価償却は実際の支出を伴わない経費のため、不動産所得を圧縮できます。
減価償却などで不動産所得が赤字になった年は、給与所得などと損益通算でき、課税対象となる所得全体を抑えられる場合があります。ただし、適用できるかどうかや効果の大きさは、個人の所得や物件の条件によって異なる点に注意が必要です。
(出典:国税庁「No.2100 減価償却のあらまし」)
(出典:国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」)
(出典:国税庁「No.2250 損益通算」)
※税額や軽減措置は物件・条件により異なります。詳細は税務署や税理士などの専門家にご確認ください。
2-8. 相続税の負担軽減につながる場合がある
不動産は、相続対策の選択肢の1つとして活用される場合があります。現金や預金は額面がそのまま相続税の課税対象になる一方、不動産は評価の方法が異なり、課税対象となる評価額は現金より低く算定されやすいのが特徴です。
特に賃貸に出している物件の土地は貸家建付地として評価され、借地権割合や借家権割合に応じて、自用地としての評価額から一定の割合が差し引かれます。その結果、同じ価値の資産でも現金のまま保有する場合と比べ、相続税の負担軽減につながる場合があります。ただし、評価額は物件の条件や地域によって変わる点には注意が必要です。
(出典:国税庁「No.4614 貸家建付地の評価」)
※税額や軽減措置は物件・条件により異なります。詳細は税務署や税理士などの専門家にご確認ください。
2-9. インフレ期に注目される
不動産は、物価が上昇するインフレ期に注目される資産の1つです。インフレが進むと現金や預金の実質的な価値は目減りしやすい一方、不動産のような現物資産は物価の動きに合わせて価格や家賃が変わることがあります。こうした特徴から、資産の一部を現物資産として持つ際の候補に不動産が挙げられます。
ただし、不動産の価格は景気や金利、立地などさまざまな要因で動くため、インフレ期に必ず価値が保たれるとは限りません。資産全体のバランスを踏まえながら、慎重に検討しましょう。
※インフレの定義は物価が上がり続けること、またはその状態。(出典:総務省「2020年基準 消費者物価指数(2026年3月)」)
3. 不動産投資のデメリット
不動産投資には資産形成につながる特徴がある一方で、費用の負担や家賃収入の変動、金利や災害といったリスクもあわせて理解しておくことが大切です。ここでは、購入時から保有中、売却時までに想定される主なデメリットを9つに分けて解説します。
3-1. まとまった頭金や初期費用が必要になる
不動産投資は金融機関の不動産投資ローンを利用することで自己資金(頭金)を抑えて始められるものの、購入時には初期費用としてまとまった資金の準備が必要です。物件価格の全額を借入でまかなえるとは限らず、金融機関の審査結果に応じて一定の頭金を求められる場合があります。
初期費用の主な内訳は、仲介手数料や登記費用、不動産取得税、ローン事務手数料、火災保険料などです。これらは物件価格とは別に現金で支払う場面も多く、購入前に総額の目安を把握しておく必要があります。頭金と初期費用を早めに見積もっておくことが、無理のない資金計画を立てる第一歩です。
※ローンの利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等のローン条件は、金融機関、物件、申込者の資産状況等により異なります。
3-2. 保有中も継続的な費用が発生する
不動産は購入して終わりではなく、保有している間も継続的に費用が発生する点に注意が必要です。
主な費用として、賃貸管理会社への委託費や固定資産税・都市計画税、火災保険料などがあります。区分マンションの場合は、共用部分の維持管理に充てる管理費と修繕積立金も毎月かかるのが一般的です。これらの支出は家賃収入から差し引かれるため、手元に残る金額は家賃の全額ではありません。不動産投資を行うときは、保有にかかる費用を計算し、積み立てておきましょう。
3-3. 空室時には家賃収入を得られない
不動産投資では、入居者がいない空室の期間は家賃収入を得られない点がデメリットです。家賃収入はローン返済や諸費用の原資となるため、空室が続くと資金の持ち出しが発生します。
特に1戸だけを所有する区分マンションでは、空室になると家賃収入がゼロになる点に注意が必要です。空室のリスクは、賃貸需要が見込めるエリアや駅からの距離などを購入前に確認することで抑えられる可能性があります。立地や入居者ニーズを踏まえた物件選びが、空室の期間を短くするポイントです。
※不動産投資には空室や修繕費などのリスクが伴います。
3-4. 家賃回収が遅れる場合がある
入居者がいても、家賃の支払いが遅れたり滞ったりして、家賃回収が計画どおりに進まないケースもあります。家賃の滞納が起きると、入居者はいるのに家賃収入が入らない状態となり、返済や費用の支払いに影響が出ます。
滞納が長引いた場合は、退去を求める法的な手続きが必要となり、解決までに時間と手間がかかる点にも注意しましょう。こうした事態に備え、入居時に家賃保証会社の利用を条件とする方法や、賃貸管理会社に集金を委託する方法があります。入居者の審査や保証会社の活用を組み合わせておくことが、家賃回収の遅れに備える有効な手立てです。
3-5. 建物や設備の修繕が必要になる
建物や設備は時間の経過とともに劣化するため、保有中に修繕費が必要になる点もデメリットです。給湯器やエアコンなどの設備は、故障すれば交換費用がかかり、退去のたびに原状回復の費用も発生します。
修繕の時期や金額は見通しにくいため、あらかじめ修繕に充てる資金を積み立てておくことが求められます。将来の修繕を計画に織り込んでおくことが、突発的な出費に慌てないための備えです。
3-6. 金利上昇によって返済額が増加する可能性がある
不動産投資ローンを変動金利で組んでいる場合、金利が上昇すると毎月の返済額が増える可能性があります。借入額が大きいほど金利上昇の影響も受けやすく、収支計画が想定から狂うおそれがあるのが注意点です。
対策として、固定金利を選ぶ方法や、繰り上げ返済で借入残高を早めに減らす方法があります。金利が上がった場合の返済額も試算した上で借入計画を立てておくことが、リスクに備えるポイントです。
※融資の利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等の融資条件は、金融機関、物件、申込者の資産状況等により異なります。
※固定金利は金利変動リスクを抑えやすい一方、変動金利と比べて適用金利が高めに設定される場合があります。
3-7. 災害による損害が発生する可能性がある
地震や台風、火災などの災害によって建物が損害を受ける可能性があるのも、不動産投資のデメリットです。建物が被害を受ければ、修繕費の負担に加え、入居者が住めなくなり家賃収入が途絶えることもあります。火災保険だけでは、地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されないことも把握しておきましょう。
地震・噴火・津波による損害に備えるには、火災保険に付帯して契約する地震保険への加入が選択肢となります。万一の損害に備えるために、災害のリスクを踏まえて保険の補償内容を確認しておきましょう。
※自然災害による被害は補償内容により異なります。家賃収入や資産価値も状況により変動する場合があります。
3-8. 売却価格が購入時を下回る場合がある
不動産は時間の経過や市場の動向によって価値が変わり、売却価格が購入時を下回る場合があります。
建物は経年で評価が下がりやすく、周辺の家賃相場や地価が下がれば売却価格にも影響が及びます。値下がりのリスクを抑えるには、需要が見込めるエリアや立地条件の良い物件を選ぶことが大切です。購入の段階で将来の売却も見据え、物件を選んでおきましょう。
※不動産は市場環境や金利動向により価格が変動し、希望通りに売却できない場合があります。
3-9. 現金化まで時間がかかる場合がある
不動産は預貯金や上場株式のようにすぐ換金できず、現金化まで時間がかかる場合があるのもデメリットです。売却するには買主を探し、査定や価格交渉、契約や引き渡しといった手続きを進める必要があります。手続きに一定の期間を要するため、急にまとまった資金が必要になっても、すぐに現金化できない点に注意しましょう。
こうした換金のしにくさは「流動性リスク」と呼ばれ、不動産ならではの特徴として理解しておく必要があります。
4. 不動産の種類別|不動産投資のメリット・デメリット
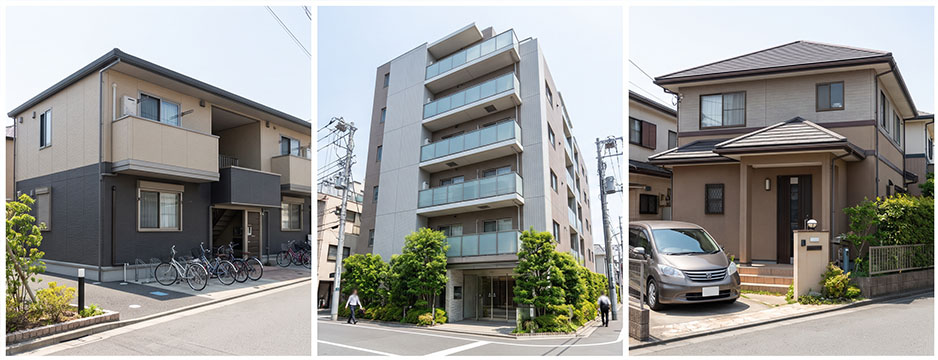
不動産投資は、購入する物件の種類によって、必要な資金や運用の手間、リスクが変わります。ここでは、新築区分マンション・中古区分マンション・一棟アパート・マンション・戸建て物件の4つに分け、それぞれのメリットとデメリットを整理して解説します。
※物件や諸条件により異なります。
※記載の内容は一般的な不動産投資に見られる傾向や特徴をもとにしたものであり、特定の物件や投資成果を保証するものではありません。
※投資にはリスクも伴います。実際のご判断はご自身の資産状況やライフプランに応じて慎重にご検討ください。
4-1. 新築区分マンション
新築区分マンションは、建物や設備が新しく、マンションの平均修繕周期としては、全体の約7割が12~15年周期で行われ※、購入後11年ほどは大規模修繕工事が行われにくい傾向があります。最新の設備が備わっているため、入居者へのアピールポイントになりやすい点も特徴の一つです。
物件価格の全額を用意しなくても、金融機関の不動産投資ローンを利用することで自己資金(頭金)を抑えて始めやすく、不動産投資が初めての方にも取り組みやすい種類の1つです。
一方で、購入価格は中古と比べて高くなりやすく、価格に対する利回りは控えめになりやすい面もあります。新築時の家賃は、入居者の入れ替わりにともなって見直される場合がある点も押さえておきましょう。
| メリット | デメリット |
|---|
・建物や設備が新しく、初期の修繕負担を抑えやすい
・最新設備が入居者へのアピールポイントになりやすい
・金融機関の不動産投資ローンを利用することで自己資金(頭金)を抑えて始めやすい | ・中古と比べて購入価格が高くなりやすい
・価格に対する利回りは控えめになりやすい
・入居後は家賃が下落する場合がある |
※(出典:国土交通省「令和3年度マンション大規模修繕工事に関する実態調査」(10P))
※融資の利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等の融資条件は、金融機関、物件、申込者の資産状況等により異なります。
4-2. 中古区分マンション
中古区分マンションは、新築と比べて購入価格を抑えやすい種類です。過去の入居状況や賃料の実績を確認した上で購入を判断できるため、運用後の見通しを立てやすくなります。
ただし、築年数が進むにつれて、修繕や設備の交換にかかる費用は増えやすくなります。物件の状態によっては、融資の条件が新築より厳しくなる場合もあります。
| メリット | デメリット |
|---|
・新築と比べて購入価格を抑えやすい
・過去の賃料や入居実績を確認して判断しやすい | ・築年数に応じて修繕や設備交換の費用がかかりやすい
・物件によっては融資の条件が厳しくなる場合がある |
4-3. 一棟アパート・マンション
一棟アパート・マンションは、建物を1棟まるごと保有し、複数の部屋から家賃収入を得る種類です。一部の部屋が空室になっても、ほかの部屋の家賃で収入を補いやすく、1戸のみの保有と比べて空室の影響を分散しやすい点が特徴です。建物や土地の全体を保有するため、修繕や設備の入れ替えなど、運用の自由度が高い面もあります。
一方で、購入価格は高額になりやすく、まとまった自己資金(頭金)や融資が必要です。外壁の塗り替えや屋上防水など、建物全体の修繕費が大きくなりやすい点も理解しておく必要があります。
| メリット | デメリット |
|---|
・複数の部屋で空室リスクの影響を分散しやすい
・建物や土地の全体を保有し、運用の自由度が高い | ・購入価格が高額になりやすい
・まとまった自己資金(頭金)や融資が必要になる
・建物全体の修繕費が大きくなりやすい |
4-4. 戸建て物件
戸建て物件は、土地と建物を1戸単位で保有して賃貸に出す種類です。区分マンションのような管理費や修繕積立金がかからず、リフォームなど活用の自由度が高い点がメリットです。ファミリー層に借りられれば、長期の入居につながる場合もあります。
一方で、保有するのは1戸のため、空室になると家賃収入は得られません。立地によっては次の入居者が決まりにくく、売却して現金化するまでに時間がかかる傾向もあるので、物件ごとの賃貸需要を見極める視点が必要です。
| メリット | デメリット |
|---|
・管理費や修繕積立金がかからない
・リフォームなど活用の自由度が高い
・ファミリー層など長期入居が見込める場合がある | ・1戸のみのため空室時は家賃収入が得られない
・立地によっては次の入居者が決まりにくい
・現金化まで時間がかかる傾向 |
5. 不動産投資を成功させるポイントは?
不動産投資を成功に近づけるには、購入前の準備と運用中の心構えが欠かせません。ここでは、投資の目的を明確にすること、長期的な視点で運用すること、周辺相場や物件情報を十分に確認することの3つを、押さえておきたいポイントとして解説します。
※投資にはリスクも伴います。実際のご判断はご自身の資産状況やライフプランに応じて慎重にご検討ください
5-1. 不動産投資の目的を明確にする
不動産投資では、始める前に投資の目的をはっきりさせておくことが大切なポイントです。副収入として毎月の家賃収入を得たいのか、ローン完済後の物件を老後の備えにしたいのかによって、選ぶ物件や資金計画の立て方は変わります。目的が定まっていれば、物件を選ぶときや融資を検討するときの判断基準ができ、迷いにくくなります。
まずは自分が不動産投資で何を実現したいのかを言語化しておきましょう。
5-2. 長期的な視点で運用する
不動産投資は、数年から数十年にわたって取り組む投資であり、長期的な視点が求められます。主な収入は毎月の家賃収入で、株式の短期売買のように短い期間で大きな利益を狙う運用とは性質が異なります。
目先の価格の動きに一喜一憂せず、空室や修繕、金利の変動まで見込んで収支の計画を立てることが欠かせません。腰を据えて運用を続ける姿勢が資産形成につながります。
※家賃収入は、入居かつ家賃が支払われていることが前提で、賃貸状況や物件の条件により変動または得られない場合があり、将来にわたり保証されるものではありません。
5-3. 周辺相場や物件情報を十分に確認してから購入する
物件を購入する前に、周辺の相場や物件の情報を十分に確認しておくことが成功のポイントです。相場より高い価格で購入すると、短期的には気づきにくくても、長期の運用では収支に差が生じやすくなります。
周辺の家賃や取引の相場を調べるには、不動産会社への相談に加え、国土交通省の不動産情報ライブラリで過去の取引価格や地価を確認する方法があります。あわせて現地に足を運び、駅からの距離や周辺環境、建物の状態を自分の目で確かめておくとよいでしょう。
まとめ
不動産投資は、金融機関の不動産投資ローンを利用することで自己資金(頭金)を抑えて始められ、家賃収入による資産形成など、さまざまなメリットが期待できる資産運用です。一方で、空室や家賃滞納、金利の上昇、災害、売却時の値下がりといったリスクもあわせ持ちます。メリットだけに目を向けず、両面を理解した上で判断することが欠かせません。
物件の種類によっても、必要な資金や手間、リスクは変わります。新築・中古の区分マンション、一棟アパート・マンション、戸建てのそれぞれの特徴を比べ、自分の目的や資金計画に合った物件を選びましょう。
※融資の利用には金融機関による審査があり、ご希望に添えない場合もございます。借入可能額や金利等の融資条件は、金融機関、物件、申込者の資産状況等により異なります。
- 想定していた
ほど
家賃収入が
ない
- 将来を見据えた
資産形成がしたい
- 不動産投資
って
なんか怖い
- 年金の代わり
を考えたい
- 本業と両立
できる
運用を選びたい
※ 本ページで紹介している内容は、あくまで不動産投資に関する一例・考え方のご紹介です。すべての方に該当するとは限りません。
※ 記載の内容は一般的な不動産投資に見られる傾向や特徴をもとにしたものであり、特定の物件や投資成果を保証するものではありません。
※ また将来の運用成果を保証するものではございません。
※ 家賃収入は将来にわたり確実に保証されるものではありません。
※ 不動産は市場環境や金利動向により価格が変動する場合があります。
※ 不動産投資には空室や修繕費などのリスクが伴います。
※ 投資にはリスクも伴います。実際のご判断はご自身の資産状況やライフプランに応じて慎重にご検討ください |